La discusión sobre si los argentinos llegan a fin de mes volvió al centro de la escena después de que Javier Milei cuestionara públicamente esa expresión y pusiera en duda que las familias puedan quedarse sin dinero antes de terminar el mes. Sin embargo, los datos de distintas consultoras muestran un panorama complejo: una parte importante de la población agota sus ingresos antes del día 20, recurre al crédito para cubrir necesidades básicas y destina una proporción cada vez mayor de su presupuesto a pagar deudas.
El dato más contundente surge del Monitor de Opinión Pública (MOP) de septiembre de 2026, elaborado por la consultora Zentrix. Según el relevamiento, el 65,3% de los encuestados afirmó que sus ingresos le alcanzan, como máximo, hasta el día 20. La proporción aumenta al 72% entre las personas de 18 a 39 años y llega al 83,3% entre los sectores de menores ingresos.
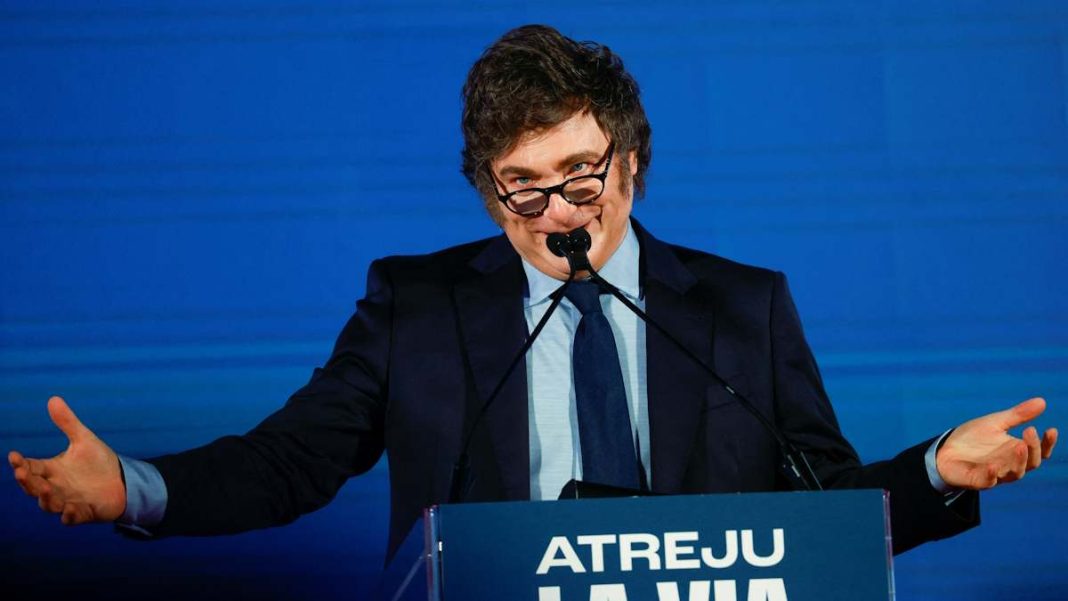
“La idea de que la gente no llega a fin de mes es una pelotudez que impulsó el kirchnerismo. La frase suena linda y es una tontería del tamaño de una casa. Si se quedan sin plata verdaderamente el 20, ¿cómo viven 10 días sin comer ni beber?“
Javier Milei
La encuesta se realizó entre el 22 y el 30 de septiembre sobre 1.438 personas de distintas jurisdicciones del país. Se trata de un relevamiento de opinión que registra las percepciones de los consultados sobre su situación económica; sus resultados deben interpretarse teniendo en cuenta la metodología y las características de la muestra.
Los números contrastan con el planteo presidencial, que atribuyó la idea de que los ingresos no alcanzan a una supuesta operación política del kirchnerismo y de los medios de comunicación. El problema es que, más allá de la discusión sobre cómo se expresa esa dificultad, el endeudamiento y la caída de los ingresos disponibles ofrecen otros indicadores para analizar la situación de los hogares.
“¿Cómo viven diez días sin comer ni beber?”: la respuesta de Milei y los números que dejó afuera
Durante su participación en la Argentina Oil & Gas Expo, en Neuquén, Milei cuestionó a quienes sostienen que una parte de la población no llega a fin de mes. El Presidente calificó esa afirmación como una “pelotudez que impulsó el kirchnerismo” y preguntó cómo hacen las personas que se quedan sin plata el día 20 para vivir los diez días restantes sin comer ni beber.
La declaración generó cuestionamientos porque tomó de manera literal una expresión habitual para describir las dificultades económicas: no significa necesariamente que una persona deje de tener cualquier recurso al llegar el día 20, sino que el dinero disponible ya no alcanza para cubrir todos sus gastos hasta el próximo ingreso.
Los datos de Zentrix también permiten observar diferencias entre los sectores sociales. Mientras que el 61,9% de las personas de mayores ingresos declaró llegar a fin de mes y ahorrar, entre los sectores de menores recursos la proporción que agota sus ingresos antes de terminar el mes es considerablemente más alta.
Endeudarse para comer, pagar el alquiler y cubrir los servicios
El relevamiento de Zentrix no es el único que advierte sobre las dificultades financieras de los hogares. Una encuesta de Inteligencia Analítica, elaborada junto con el economista Juan Manuel Escolar, muestra hasta qué punto el crédito se convirtió en una herramienta para sostener gastos cotidianos.
Según ese estudio, el 76,5% de las personas con dificultades financieras se endeudó principalmente para comprar alimentos, pagar servicios o afrontar gastos de vivienda. El 56,2% destina al menos el 40% de sus ingresos al pago de deudas y solo el 36% afirmó que habitualmente cancela el resumen completo de su tarjeta de crédito.
Los números del endeudamiento familiar
76,5%
56,2%
36%
63,2%
Se endeudó para afrontar gastos esenciales, como alimentos, servicios o vivienda.
Destina al menos cuatro de cada diez pesos de sus ingresos a pagar deudas
Paga habitualmente el resumen completo de la tarjeta de crédito.
Pidió dinero o tomó otra deuda para cancelar obligaciones anteriores más de una vez en seis meses.
El dato más preocupante es el destino de esos préstamos. No se trata exclusivamente de créditos para comprar un auto, renovar electrodomésticos o financiar consumos extraordinarios: una parte importante de las familias se endeuda para pagar la comida, el alquiler, los impuestos y las facturas de servicios.
Cuando una familia necesita recurrir a un préstamo para cubrir sus gastos corrientes, el problema no desaparece con el ingreso del mes siguiente. Por el contrario, las cuotas y los intereses reducen el dinero disponible para afrontar las nuevas obligaciones y pueden generar una cadena de endeudamiento.
Casi seis millones de personas acumulan atrasos en sus deudas
La morosidad constituye otra señal de alerta. Según datos de Analytica difundidos en octubre, en agosto alrededor de 5,9 millones de personas acumulaban atrasos superiores a los 90 días en sus obligaciones financieras.
A su vez, la morosidad de los préstamos a las familias había alcanzado el 12,9% en julio de 2026, el nivel más alto de la serie del Banco Central iniciada en 2010.
Estos indicadores muestran que las dificultades no se reducen a una percepción individual sobre cuánto dura el sueldo. El atraso prolongado en los pagos refleja que una parte de los deudores no consigue cumplir con sus compromisos en los plazos previstos.
El crédito puede funcionar como una solución temporal, pero cuando se utiliza para pagar necesidades básicas y las cuotas absorben una porción creciente de los ingresos, también se convierte en un factor que agrava la fragilidad económica de los hogares.
La caída del ingreso disponible: cuánto queda después de pagar los gastos fijos
Los análisis sobre poder adquisitivo agregan otra dimensión al problema. Según estimaciones de Equilibra citadas por distintos medios, el ingreso real disponible de las familias —el dinero que queda después de pagar gastos fijos— cayó alrededor de un 16% desde 2023. Entre los hogares que alquilan, el retroceso supera el 20%.
La diferencia entre el salario y el ingreso disponible es importante. Aunque un sueldo pueda registrar una mejora nominal, el dinero que efectivamente queda para comprar alimentos, vestirse, trasladarse o afrontar gastos imprevistos depende también de cuánto aumentaron el alquiler, las tarifas, el transporte, la educación y la salud.
Por eso, la discusión sobre si la gente llega o no a fin de mes no puede analizarse únicamente a partir de la inflación general o de la evolución promedio de los salarios. También es necesario observar cómo se distribuyen los ingresos y qué proporción queda comprometida antes de que las familias puedan decidir libremente en qué gastar.
Usamos cookies para que el sitio funcione y para medir las visitas de forma agregada. Al seguir navegando aceptás su uso. Más información en nuestra Política de cookies.